
出品:新浪财经上市公司赓续院开云kaiyun.com
作家:君
2026年1月30日,上海鑫谊麟禾科技股份有限公司(简称“鑫谊麟禾”或“公司”)向联交所主板提交上市苦求,华泰海外担任独家保荐东说念主。
2023年及2024年,鑫谊麟禾接连收购上海和宗、浙江明磊,切入制造业务,对价统统近4亿元。诚然制造业务助推公司的收入界限快速膨胀,但该业务毛利率较低且抓续下滑,大幅拉低了公司举座毛利率,2025年前三季度降至19.5%。同期,公司时分用度率居高不下,进一步蚕食利润,论述期内深陷抓续损失泥潭。
财务景况方面,肃除2025年9月底,鑫谊麟禾的赎回欠债为44.45亿元,较总财富最初约13.81亿元。受此影响,公司已“本领性资不抵债”,财富欠债率达185.85%,营运资金为-34.65亿元。
此外,2025年鑫谊麟禾屡次因服务争议或服务条约纠纷被职工告上法庭,还存在欠缴职工社会保障及住房公积金供款的情形,2024年及2025年前三季度差别计提拨备330万元及260万元。
赎回欠债近45亿 已“本领性资不抵债”
鑫谊麟禾成立于2013年,是中国一家团结数字往来平台与MRO居品自主制造能力的空洞工业集团。把柄灼识盘考,按商品往来总数计,公司是中国前五大在线MRO采购服务提供商收用二大在线次终局MRO采购服务提供商。
公开贵寓败露,MRO是重视(Maintenance)、维修(Repair)和运营(Operations)的缩写,指制造商品所需的器具、用品、出产斥地和步地的宽绰和永远重视,也称为重视、维修和大修。MRO 不时可分为四种类型,器具和破钞品、基础架构确立和重视、材料处理斥地重视、出产斥地维修和重视。
据统计,2016年3月至2022年5月,鑫谊麟禾完成9轮融资,共召募资金29.66亿元,投资方包括春华老本、泰康东说念主寿、普洛斯GLP、建发新兴投资、源码老本、钟鼎老本、鼎晖老本、成为老本等着名产业老本(统称“公开发售前投资者”)。
IPO前,高瑒有权运用鑫谊麟禾约30.00%已刊行股本总数所附的投票权,连同上海仟晔、上海贝镕、上海明冬、上海川锐、上海千铎、上海圣永及上海锢锐组成公司的单一最大鼓动集团。此外,安好像教授退休金筹算旗下的科创投资平台RG SPV Limited抓有公司18.74%股份,为第二大鼓动及最大外部投资者。
把柄联交所《上市限定》,控股鼓动指任何有权在刊行东说念主的鼓动大会上运用或贬抑运用30%或30%以上投票权的东说念主士或一组东说念主士,或有能力贬抑组成刊行东说念主董事会的大部分红员的任何别称或一组东说念主士。高瑒有权在鑫谊麟禾的鼓动大会上运用30%投票权,为何未被认定为控股鼓动?
值得一提的是,鑫谊麟禾向公开发售前投资者授出若干阑珊职权,包括但不限于赎回权及撤资权、反摊薄权、优先购买权及随售权、共同出售权、信息及搜检权以及清理优先权。其中,赎回权诚然于公司初次向联交所提交上市苦求前已暂停,但倘若发生以下事件,赎回权将自动规复:上市苦求被隔断、公司胆怯上市苦求,或公司未能于2028年1月1日或之前完成公开发售。
肃除2025年9月底,鑫谊麟禾的赎回欠债为44.45亿元,较总财富最初约13.81亿元。受此影响,公司已“本领性资不抵债”,财富欠债率达185.85%,营运资金(流动财富-流动欠债)为-34.65亿元。
同期,赎回欠债还对鑫谊麟禾的谋划功绩产生不利影响。2023年、2024年及2025年前三季度(简称“论述期”),公司的财务成分内别为3.37亿元、4.04亿元、2.80亿元,其中赎回欠债的账面值变动3.33亿元、3.96亿元、2.69亿元,抓续增长,差别占收入的66.00%、45.13%、23.93%。
对鑫谊麟禾而言,上市不仅是发展主张,更是幸免赎回触发的糊口前提。若商场环境恶化或公司不合适上市要领,将获胜激发流动性危险。由于赎回欠债远超总财富,一朝触发赎回,公司简直不能能依靠自己现款流偿付,可能导致债务爽约、财富被清理致使收歇。
收入激增 但毛利率抓续下滑
财务数据败露,论述期内,鑫谊麟禾的收入高速增长,差别为5.05亿元、8.77亿元、11.24亿元,最近一期同比大幅增长166.61%。但公司尚未罢了盈利,且主营业务不具备“造血”能力,各期差别录得净损失6.53亿元、7.74亿元、4.89亿元,谋划举止产生的现款流量净额-2.47亿元、-0.90亿元、-2.07亿元。肃除2025年9月底,公司录得未弥补损失36.44亿元。
即便加回赎回欠债的账面值变动等,鑫谊麟禾仍然处于损失状态,论述期内,经更正净损失差别为2.79亿元、3.26亿元、1.68亿元。2025年前三季度,诚然公司的经更正净损失同比收窄16.05%,但谋划性现款流的净流出额同比扩大37.76%,现款流景况大幅恶化。
按业务分部来看,2023年及以旧年度,鑫谊麟禾的一皆收入来自数字平台业务,主要包括居品销售及佣金。2023年12月,公司以9000万元价钱收购上海和宗焊合斥地制造有限公司(简称“上海和宗”)80%股权,切入制造业务。2024年11月,公司以3亿元价钱收购浙江明磊锂动力科技股份有限公司(简称“浙江明磊”)40%股权,并通过“同股不同权”想象贬抑其60%表决权,将浙江明磊纳入归拢报表范围,进一步加码制造业务。
2024年,鑫谊麟禾制造业求罢了收入4.63亿元,占总收入的52.7%,连忙成为新的增长弧线。2025年前三季度,制造业务的收入大幅增长493.63%,收入占比提高至75.6%。
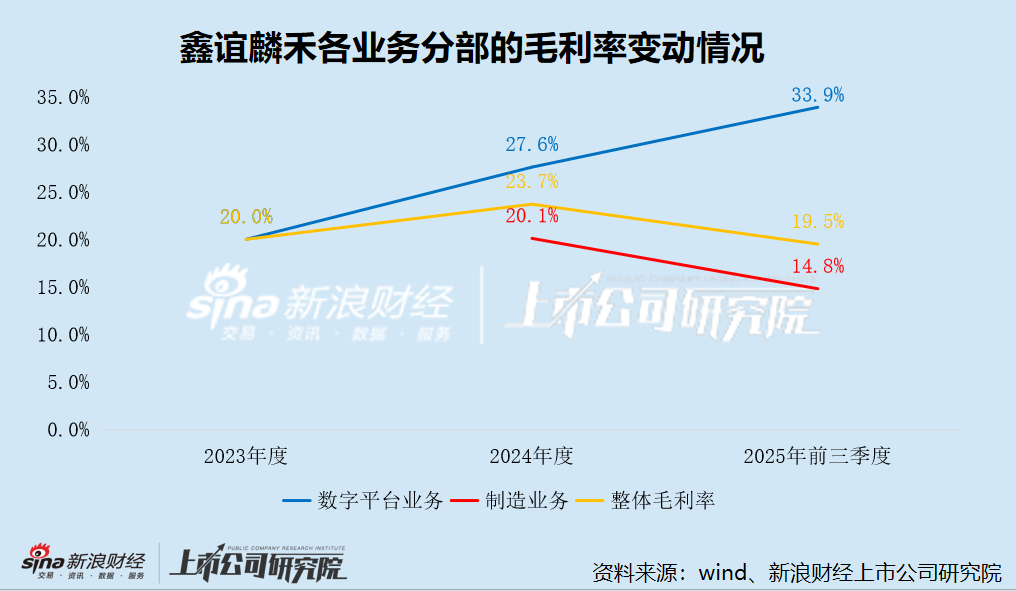
诚然制造业务助推鑫谊麟禾的收入界限快速膨胀,但大幅拉低了公司举座毛利率。2024年,制造业务的毛利率为20.1%,较数字平台业务的毛利率低7.5pct。2025年前三季度,制造业务的毛利率降至14.8%,而数字平台业务的毛利率提高至33.9%,差距扩大至19.1pct,导致公司举座毛利率从23.3%降至19.5%,比2023年的毛利率还低。
与制造业务的快速发展天悬地隔,鑫谊麟禾的数字平台业务经验十余年发展,已堕入增长瓶颈。2024年,公司数字平台业求罢了收入4.15亿元,同比大幅着落17.81%,其中居品销售收入同比着落34.75%。2025年前三季度,数字平台业务的收入为2.74亿元,同比着落1.55%,收入占比大幅下滑至24.4%。
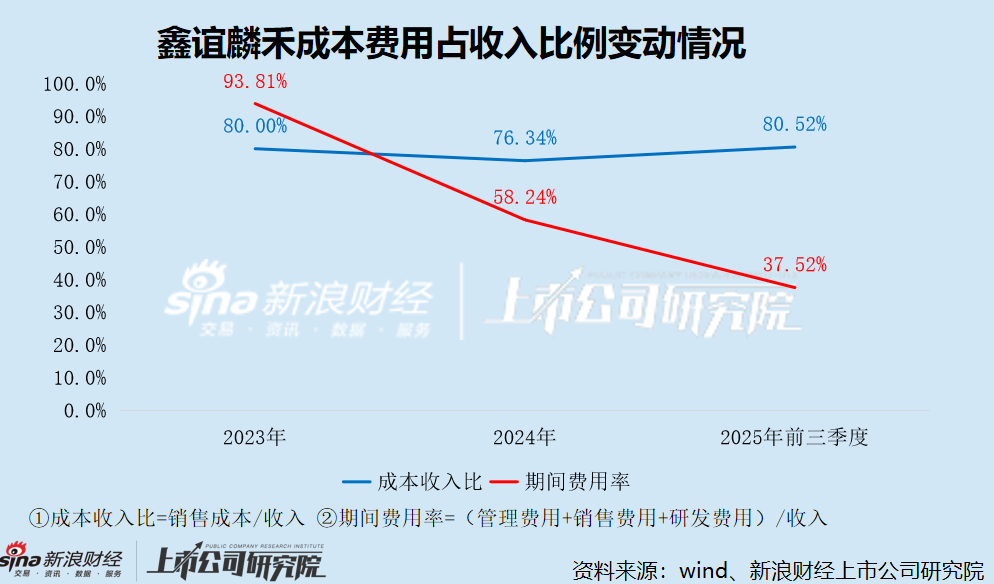
同期,为守护商场份额、提高居品竞争力,鑫谊麟禾的时分用度居高不下,抓续蚕食利润。论述期内,公司的销售用度差别为2.99亿元、2.51亿元、1.89亿元,科罚用度差别为1.22亿元、1.86亿元、1.54亿元,研发用度差别为0.52亿元、0.74亿元、0.79亿元,统统占总收入的93.81%、58.24%、37.52%,2023年一度接近100%。
尽管鑫谊麟禾的研发用度快速增长,但含“科”量存疑。论述期内,公司累计插足研发用度2.05亿元,仅占总收入的8.17%。据招股书败露,对公司业务可能紧要的发明专利共38项,其中37项发明专利的抓有东说念主为上海和宗、浙江明磊偏激子公司。
国度常识产权局专利检索及分析系统败露,该37项发明专利中,有31项于2022年夙昔(含2022年)苦求,剩余的6项发明专利于2023年3月至2024年2月苦求,专利抓有东说念主均为浙江明磊偏激贬抑的企业,彼时浙江明磊尚未被公司收购。也即是说,这37项发明专利早在公司收购前就已苦求,施行上与公司的研发举止无关。
2013年景立于今,苦求东说念主为鑫谊麟禾的发明专利独一3项,其中获授权的独一1项(2024年3月苦求,11月授权)。从这个角度启程,鑫谊麟禾的数字平台很难说有若干本领翻新。独创东说念主高瑒在领受采访时曾坦言,“现在锐锢的交易模子并非翻新,因为不管你奈何说奈何润色现在的行状,从内容上来看你仍是承担了原有的产业职能。”
频陷服务争议纠纷 副总薪酬达千万
值得提神的是,鑫谊麟禾未为职工足额交纳社会保障及住房公积金供款,各期差别计提拨备约60万元、330万元及260万元。
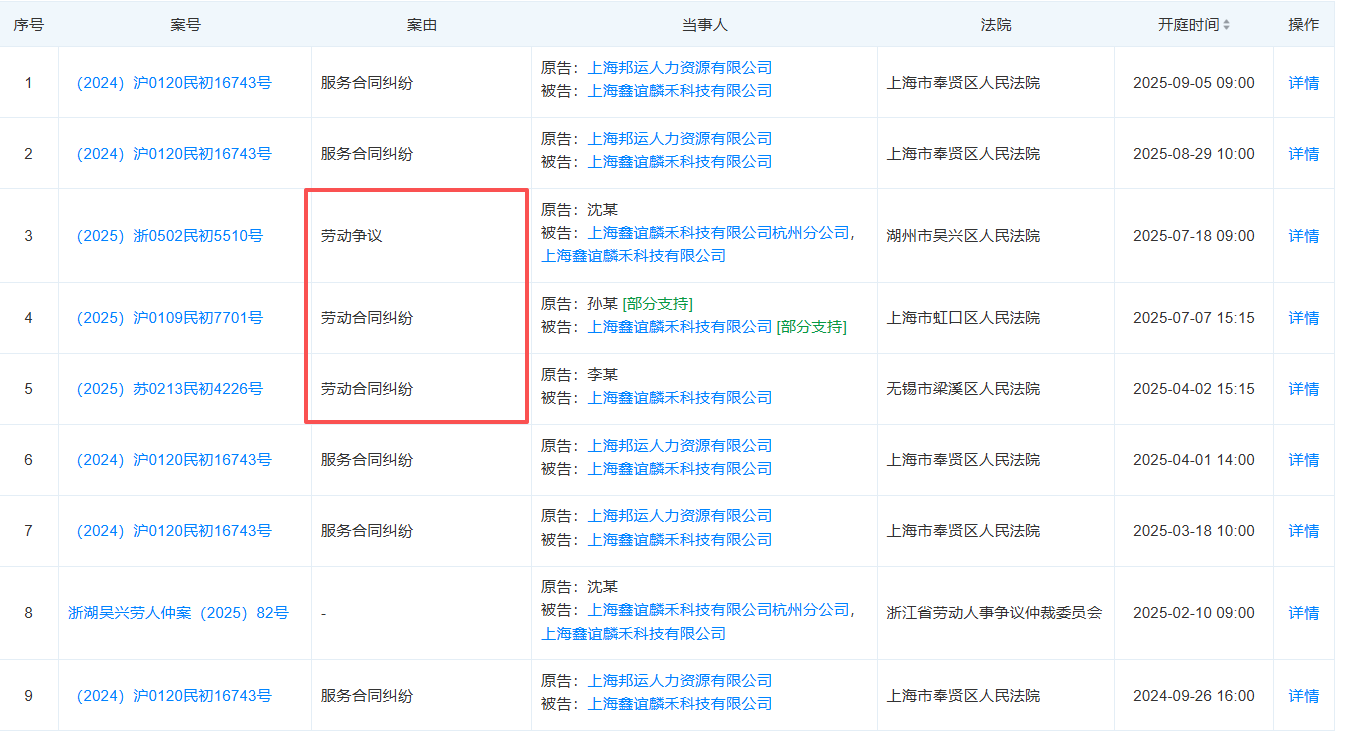
天眼查败露,2025年多名职工因服务争议或服务条约纠纷告状鑫谊麟禾,或苦求服务仲裁。此外,2024年9月至2025年9月,上海邦运东说念主力资源有限公司因服务条约纠纷五次告状鑫谊麟禾。
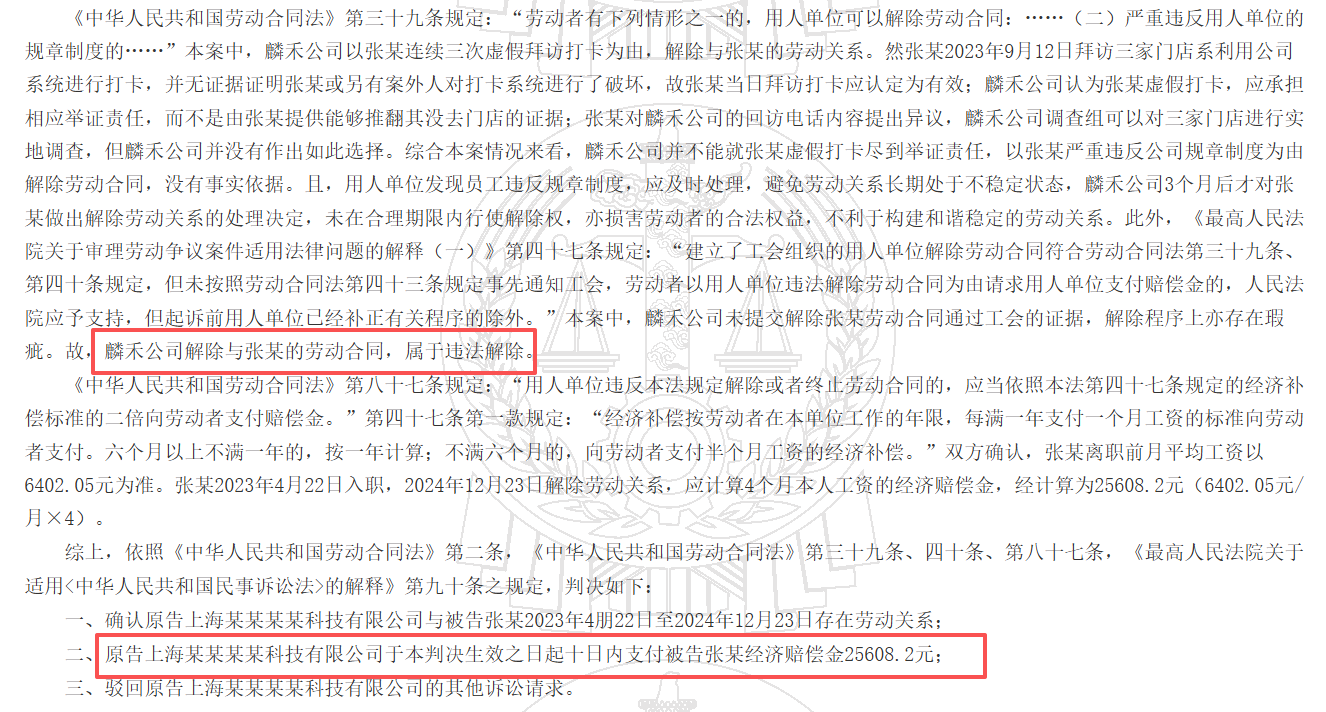
2025年7月,公司因抗击仲裁裁决,主动向长沙市望城区东说念主民法院拿告状讼,但法院经审理后认定公司系非法根除服务条约,判决公司支付被告张某经济补偿金25608.2元,并驳回公司其他诉讼请求。
一面是频陷服务争议纠纷,另一面是高管薪酬比年大涨。
论述期内,鑫谊麟禾引申董事兼副总司理林榕桢的薪酬总数差别为927.3万元、1002万元、666.6万元,其中股份支付698.3万元、772.8万元、549.4万元。高瑒虽未获取股份支付,但2023年及2024年的年薪均卓绝200万元。此外,引申董事董冰、王丽赟每期的薪酬总数也均在数百万元。
此外,自2022年5月完成的E轮融资于今,鑫谊麟禾再未获取新的外部融资契机,疏浚谋划性现款流抓续为负,营运资金对银行贷款的依赖抓续加深。肃除2025年9月底,公司银行按期进款、受贬抑现款、现款及现款等价物统统9.03亿元,较岁首减少37.72%,短期借款及永远借款统统4.62亿元,较岁首增长30.89%。
 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:公司不雅察开云kaiyun.com